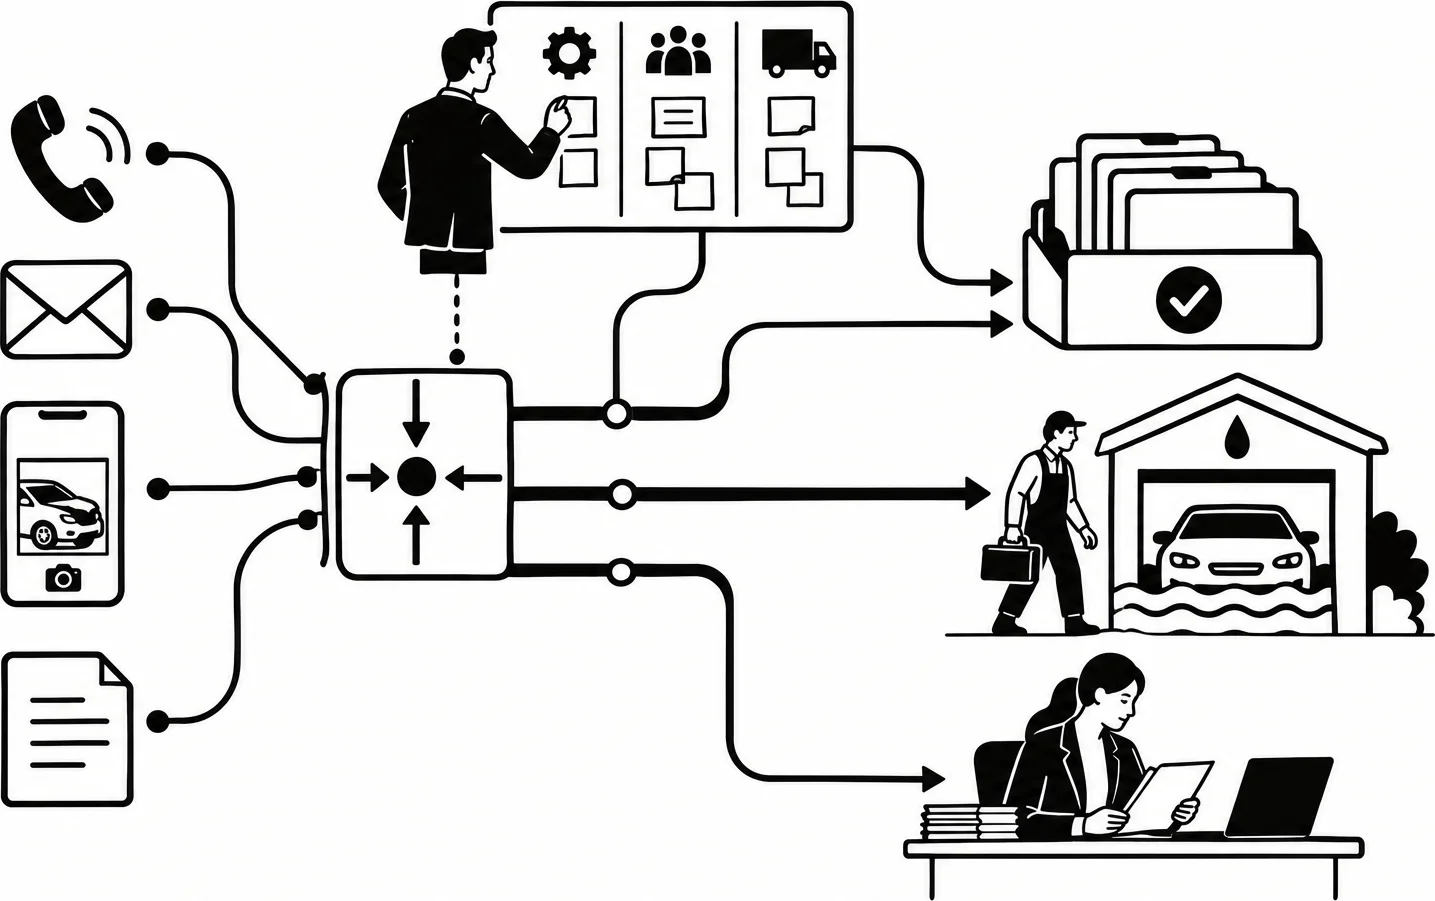
Warum sich die Schadenbearbeitung jetzt grundlegend verändert
In der Kfz-Versicherung kostet ein durchschnittlicher Sachschaden inzwischen rund 4.600 Euro, etwa 70 Prozent mehr als 2017. Die Stundensätze der Werkstätten sind von 2017 bis 2025 um 62 Prozent gestiegen, die Preise für Ersatzteile um rund 60 Prozent, die Verbraucherpreise im selben Zeitraum um 26 Prozent. Der GDV erwartet, dass die Schadenleistungen in der Kfz-Versicherung 2026 um mehr als 10 Prozent auf rund 35 Milliarden Euro steigen und die Combined Ratio bei 99 Prozent liegt. In der Wohngebäudeversicherung haben Leitungswasserschäden 2024 rund 4,9 Milliarden Euro gekostet, 2022 waren es noch 3,8 Milliarden.
Auch auf der Personalseite verschärft sich die Lage. Nach der Sozialstatistik des Arbeitgeberverbands der Versicherungsunternehmen waren Ende 2025 25,6 Prozent der Beschäftigten im Innendienst 56 Jahre oder älter, 2015 waren es 14,6 Prozent. Mit ihnen geht Erfahrungswissen verloren, das heute in keinem System steht: welcher Handwerker zuverlässig arbeitet, welche Rechnungsposition auffällig ist und wann ein Fall Kulanz verdient.
Der Stand der Automatisierung hält damit nicht Schritt. In einer Befragung der Versicherungsforen Leipzig vom Frühjahr 2026 gaben die Versicherer an, dass bei vielen Häusern 10 bis 30 Prozent der Standardschäden automatisiert bearbeitet werden. 58 Prozent wollen bis 2030 einen Anteil von 50 bis 100 Prozent erreichen. BCG Platinion schätzt, dass in Deutschland bei mehr als 90 Prozent der Schadenereignisse noch erhebliche manuelle Arbeit anfällt. Laut Capgemini haben weltweit erst 10 Prozent der Schaden- und Sachversicherer KI in der Breite eingeführt, 60 Prozent erproben sie noch oder befinden sich in Pilotprojekten.
4.600 €
kostet ein durchschnittlicher Kfz-Sachschaden, rund 70 % mehr als 2017 (GDV).
25,6 %
der Beschäftigten im Innendienst sind 56 Jahre oder älter (AGV, Ende 2025).
10–30 %
der Standardschäden werden bei vielen Versicherern heute automatisiert bearbeitet (Versicherungsforen Leipzig).
Prozess-Redesign: den Schadenprozess End-to-End neu entwerfen
Dass die Automatisierung so langsam vorankommt, liegt nach unserer Beobachtung weniger an der Technik als am Zuschnitt der Vorhaben. KI wird meist in einzelne Arbeitsschritte des bestehenden Prozesses eingebaut, zum Beispiel als Zusammenfassung einer Schadenakte oder als Hilfe beim Lesen von Rechnungen. Das spart in diesem Schritt einige Minuten. An der Durchlaufzeit ändert es wenig, solange der Fall danach wieder in einem Postkorb wartet, und auf den Schadenaufwand wirkt es kaum. Die Leitfrage für die Schadenbearbeitung der Zukunft lautet deshalb: Wie würden wir den Prozess aufbauen, wenn wir heute neu anfangen und KI-Agenten als skalierbare Arbeitskraft voraussetzen?
End-to-End bedeutet, den Schadenfall von der Meldung bis zur Zahlung und zum Abschluss als einen Prozess zu betrachten und nicht als Abfolge von Abteilungen und Postkörben. Dabei ändern sich drei Grundannahmen. Erstens ist die automatische Bearbeitung der Normalfall, und die Ausnahmen, in denen ein Mensch entscheidet, werden bewusst festgelegt. Zweitens wird der Prozess nach den Entscheidungen geschnitten, die in einem Fall zu treffen sind, etwa über Deckung, Schadenhöhe, Dienstleister und Zahlung, und nicht nach den Tätigkeiten, die heute dafür anfallen. Drittens laufen Prüfungen, die nicht voneinander abhängen, parallel statt nacheinander.
Gemessen wird der Erfolg deshalb auch am ganzen Prozess: an der Dunkelverarbeitungsquote, also dem Anteil der Fälle ohne manuellen Eingriff, an der Durchlaufzeit von der Meldung bis zur Zahlung, am Schadenaufwand und an den Kosten je Fall. Die folgenden Abschnitte beschreiben, welche Bausteine ein solcher Prozess braucht: die Architektur, das Design der Agenten, die Erstmeldung, die Dienstleistersteuerung und die Arbeitssteuerung.
Die Zielarchitektur: eine Orchestrierungsschicht neben dem Kernsystem
Die meisten Schadensysteme sind für die Bearbeitung durch Menschen gebaut. Ein Fall liegt in einem Postkorb, ein Schadenmanager öffnet ihn, arbeitet die Masken nacheinander ab und gibt ihn weiter. Setzt man einen KI-Agenten in diese Oberflächen, damit er wie ein digitaler Kollege Masken ausfüllt, übernimmt man die Wartezeiten und Übergaben des alten Ablaufs. In der Zielarchitektur ist der Ablauf deshalb nicht mehr in den Masken des Kernsystems festgelegt, sondern in einer eigenen Schicht daneben.
Diese Schicht arbeitet ereignisgesteuert. Jedes neue Ereignis, etwa eine eingegangene Rechnung, ein Foto, eine Antwort des Kunden oder die Rückmeldung eines Handwerkers, löst eine neue Bewertung des Fallzustands aus. Die Orchestrierung entscheidet dann, welcher Prozessbaustein als Nächstes arbeitet. Bausteine, die nicht voneinander abhängen, laufen parallel: Die Deckungsprüfung muss nicht warten, bis die Schadenhöhe geschätzt ist. Jeder Baustein stellt sein Ergebnis wieder als Ereignis bereit, sodass der Fall ohne Umweg über einen Postkorb weiterläuft. Abbildung 1 zeigt den Aufbau.
Über diese Wege kommen Meldungen, Unterlagen und Rückmeldungen herein und gehen Nachrichten hinaus.
- Kunden
- Vermittler und Makler
- Werkstätten und Handwerker
- Gutachter
- Externe Daten
Liest jede Meldung und jedes Dokument aus, stuft den Fall ein und fragt fehlende Angaben nach.
- Extraktion
- Klassifikation
- Vollständigkeit
- Auffälligkeiten
- Routing
Bewertet bei jedem Ereignis den Fallzustand und legt nach den Regeln des Fachbereichs den nächsten Schritt fest.
- Ereignissteuerung
- Next Best Action
- Entscheidungstabellen
- Freigabegrenzen
- Übergabe an Menschen
Spezialisierte Agenten und feste Regeln, die unabhängig voneinander und oft parallel arbeiten.
- Deckung und Haftung
- Schadenhöhe und Reserve
- Dienstleistersteuerung
- Rechnungsprüfung
- Betrug und Regress
- Zahlung und Abschluss
Führendes System für alles, was revisionssicher dokumentiert sein muss, ergänzt um eine gemeinsame Sicht auf den Fall.
- Bestand und Verträge
- Schadenakte
- Partnerdaten
- Kundenkontakte
- Wissensbasis
- Protokoll jeder Entscheidung mit Begründung und Quellen
- Evals mit eigenen Fällen vor jeder Änderung
- Dunkelverarbeitungsquote und Durchlaufzeit
- Schadenaufwand und Kosten je Fall
- Übersteuerungen durch Menschen
- KI-Gateway für Modellwahl und Kosten
Schematische Darstellung, unabhängig von einzelnen Produkten und Anbietern. Das Kernsystem bleibt das führende System für Verträge, Schadenakten, Reserven und Zahlungen.
Das Kernsystem muss dafür nicht ersetzt werden. Es bleibt das führende System für Bestand, Schadenakte, Reserven und Zahlungen, also für alles, was revisionssicher dokumentiert sein muss. BCG Platinion beschreibt dieselbe Aufteilung: einen deterministischen, prüfbaren Kern und darüber eine KI-Schicht, in der Agenten die mehrdeutigen Fälle bearbeiten. Auch die Anbieter der Kernsysteme bewegen sich in diese Richtung. Guidewire und Duck Creek haben 2026 eigene Agenten für die Schadenaufnahme vorgestellt, adesso hat dafür den Spezialisten omni:us übernommen. Versicherer werden deshalb voraussichtlich beides betreiben, Agenten aus dem Kernsystem und eigene Agenten auf einer übergreifenden Plattform, und sollten beide über dieselbe Orchestrierung führen.
Für den Fachbereich sind zwei Eigenschaften dieser Architektur entscheidend. Erstens liegen die fachlichen Regeln, etwa Freigabegrenzen, Schwellen für die Rechnungsprüfung oder die Kriterien für die Dunkelverarbeitung, in Entscheidungstabellen, die der Fachbereich ändern kann, ohne dass dafür ein IT-Release nötig ist. Zweitens sieht jeder Baustein den ganzen Fall: Bestand, Schadenhistorie, Kundenkontakte und Dienstleisterdaten werden zusammengeführt, statt in getrennten Systemen nachgeschlagen zu werden. Die Aufrufe der Sprachmodelle laufen über ein zentrales KI-Gateway, damit sich Modelle austauschen und die Kosten pro Schadenfall messen lassen. Diesen Teil der Architektur beschreiben wir ausführlich in unserem Artikel zu Tokenkosten.
Agenten-Design: spezialisierte Bausteine mit klaren Befugnissen
Ein einzelner großer Agent, der einen Schadenfall von Anfang bis Ende bearbeitet, ist schwer zu prüfen, zu testen und freizugeben. Bewährt hat sich ein anderer Aufbau: mehrere spezialisierte Agenten mit jeweils klar abgegrenztem Auftrag, kombiniert mit festen Regeln für alles, was sich eindeutig festlegen lässt. Anthropic empfiehlt in seinen Leitlinien zum Bau von Agenten, mit der einfachsten Lösung zu beginnen: feste Abläufe dort, wo die Schritte bekannt sind, und Agenten nur dort, wo eine Aufgabe offen ist und ein eigenes Vorgehen verlangt.
Die Allianz arbeitet in Australien nach diesem Muster, und zwar bei einer einfachen Schadenart: Lebensmittel, die nach einem Unwetter verdorben sind. Sieben Agenten teilen sich dort die Arbeit. Einer plant die Bearbeitung, einer prüft, ob der Vertrag den Schaden deckt, einer gleicht die Meldung mit Wetterdaten ab, einer sucht nach Hinweisen auf Betrug und einer bereitet die Auszahlung vor. Am Ende fasst ein weiterer Agent das Ergebnis für einen Sachbearbeiter zusammen. Ob ausgezahlt wird, entscheidet nach Angaben der Allianz grundsätzlich dieser Mensch. Die Bearbeitungszeit ist um 80 Prozent gesunken. In Deutschland hat die Allianz 2025 nach eigenen Angaben 49,7 Prozent der Schäden in der Tierkrankenversicherung vollautomatisch bearbeitet.
Der wichtigste Grundsatz im Agenten-Design ist die Trennung von Bewertung und Entscheidung. Ein Agent bewertet den Fall: Er liest die Unterlagen, schätzt die Schadenhöhe, erkennt Auffälligkeiten und begründet seine Einschätzung mit Quellen. Was daraus folgt, schlägt ebenfalls ein Agent vor: die sogenannte Next Best Action, also den nächsten sinnvollen Bearbeitungsschritt. Verbindlich sind dabei die Regeln des Fachbereichs. Eine solche Regel kann lauten: Liegt ein Hinweis auf Betrug vor oder übersteigt der Betrag die Freigabegrenze, entscheidet ein Mensch, auch wenn alle anderen Prüfungen eine automatische Zahlung zulassen würden. So bleibt jede Leistungsentscheidung erklärbar, und der Fachbereich kann die Regeln selbst anpassen. Abbildung 2 zeigt diese Aufteilung an einem Leitungswasserschaden.
- /01
Meldung aufnehmen
KI-AgentLiest Meldung, Fotos und Belege aus, erkennt fehlende Angaben und fragt sie im selben Kanal beim Kunden nach.
Bleiben Angaben auch nach der Rückfrage offen, übernimmt die Sachbearbeitung.
- /02
Deckung prüfen
Feste RegelGleicht Vertrag, Versicherungsbeginn, versicherte Gefahr und Selbstbehalt mit den Bestandsdaten ab.
Ist eine Klausel nicht eindeutig anwendbar, entscheidet ein Mensch.
- /03
Fall bewerten
KI-AgentSchätzt die Schadenhöhe, prüft die Unterlagen auf Vollständigkeit und Auffälligkeiten und begründet das Ergebnis mit Quellen.
Trifft keine Leistungsentscheidung. Ein Hinweis auf Betrug ist kein Vorwurf, sondern ein Anlass zur Prüfung.
- /04
Nächsten Schritt festlegen
KI-AgentSchlägt auf Grundlage der Bewertung den nächsten Schritt vor: automatische Regulierung, Beauftragung eines Dienstleisters oder Übergabe an einen Menschen, jeweils mit Begründung.
Die Entscheidungstabelle des Fachbereichs setzt die Grenzen. Verlangt eine Regel einen Menschen, hat sie Vorrang vor dem Vorschlag des Agenten.
- /05
Dienstleister beauftragen
KI-AgentWählt für Leckageortung und Trocknung einen Partner nach Qualität, Kosten und Verfügbarkeit aus und beauftragt ihn.
Nur Partner aus dem freigegebenen Netz.
- /06
Rechnung prüfen
KI-AgentPrüft jede Position gegen Auftrag, Fotos und Vergleichswerte und markiert Abweichungen.
Weicht eine Position um mehr als 20 % vom Vergleichswert ab, prüft ein Mensch.
- /07
Offene Entscheidung treffen
MenschTrifft die eine Entscheidung, die der Agent vorbereitet hat, etwa ob eine Kulanz von 850 Euro gewährt wird. Danach läuft der Fall automatisch weiter.
Ablehnungen gehen immer an einen Menschen.
- /08
Zahlen und abschließen
Feste RegelZahlt innerhalb der Freigabegrenze aus, informiert den Kunden und schließt die Schadenakte.
Ab 50.000 Euro gilt das Vier-Augen-Prinzip.
Beispiel für eine Sach-Sparte. Die Grenzen in der rechten Spalte legt der Fachbereich fest; die Beträge und Schwellen sind beispielhaft.
Für jeden Agenten sollte vor dem Bau schriftlich festgelegt werden, was er tun darf. Wir verwenden dafür eine Beschreibung mit acht Feldern: Auftrag und Nutzen, Start und Prozessgrenze, Vorgehen, Daten und Wissen, Werkzeuge und Aktionen, Befugnisse und Grenzen, Übergabe an Menschen sowie die Messung der Qualität. Diese Beschreibung ist zugleich die Grundlage für die Evals, also die automatisierten Tests mit eigenen Fällen und erwarteten Ergebnissen, die vor jeder Änderung an einem Agenten laufen.
Die Grenze zwischen Agent und Mensch ist zum Teil gesetzlich vorgegeben. Nach § 37 BDSG darf eine Entscheidung über eine Versicherungsleistung ausschließlich automatisiert getroffen werden, wenn dem Anspruch vollständig stattgegeben wird. Wird ein Anspruch ganz oder teilweise abgelehnt, ist das nur in engen Ausnahmen zulässig, etwa bei Heilbehandlungskosten nach verbindlichen Gebührenordnungen, und auch dann mit dem Recht des Versicherungsnehmers, einen Menschen einzuschalten, den eigenen Standpunkt darzulegen und die Entscheidung anzufechten. Hinzu kommt die Erwartung der Kunden: In der Befragung der Versicherungsforen Leipzig wollen 59 Prozent nicht, dass eine KI die endgültige Entscheidung über ihren Schaden trifft. Eine Automatisierung, die Zahlungen innerhalb fester Grenzen selbst auslöst und Ablehnungen grundsätzlich einem Menschen vorlegt, wird beidem gerecht.
Die Erstmeldung (FNOL): Extraktion, Klassifikation und Routing
Bei der Erstmeldung eines Schadens (FNOL), entscheidet sich, wie schnell und wie teuer ein Schadenfall wird. Hier wird festgelegt, ob ein Fall dunkel verarbeitet werden kann, also ohne dass ein Mensch ihn bearbeiten muss, ob ein Dienstleister beauftragt wird und wer sich um offene Fragen kümmert. Fehlen in der Meldung wichtige Angaben, folgen Rückfragen, und jede Rückfrage verlängert die Bearbeitung um Tage.
Schäden werden auf vielen Wegen gemeldet: per Telefon, E-Mail, Brief, Kundenportal oder App, von Maklern meist per E-Mail und seltener über die BiPRO-Normen der Branche. GDV, BDVM und BVK haben Ende Oktober 2026 eine gemeinsame Liste von Mindestinformationen für eine verzögerungsfreie Regulierung von Sachschäden vorgestellt, um unnötige Rückfragen und Medienbrüche zu verringern. In der Schadenbearbeitung der Zukunft durchläuft jede Meldung, gleich auf welchem Weg sie eingeht, drei Schritte.
- →Extraktion: Ein Agent liest aus E-Mail, Formular, Foto, Rechnung oder Gesprächsnotiz die Daten heraus, die der Fall braucht: Vertrag, Schadendatum und -ort, Hergang, beschädigte Gegenstände, Beträge und Beteiligte. Fehlt etwas, fragt er im selben Kanal gezielt nach, statt den Fall in einen Postkorb zu legen.
- →Klassifikation: Der Fall wird nach Sparte, Schadenart, Komplexität und Vollständigkeit eingestuft, und Auffälligkeiten werden markiert. Auch der Eingangsweg ist ein Signal: Eine Meldung aus dem Kundenportal nach Anmeldung ist anders zu bewerten als eine E-Mail von einer unbekannten Adresse.
- →Routing: Aus der Einstufung folgt der Weg des Falls: in die Dunkelverarbeitung, direkt zu einem Dienstleister, an einen Menschen mit der passenden Vollmacht oder an Spezialisten, etwa für Betrug oder Regress.
Daten auslesen, Lücken nachfragen, Deckung, Komplexität und Auffälligkeiten einstufen; im Zweifel eine Stufe höher
Einfacher Fall: Dunkelverarbeitung
- Deckung und Schadenhöhe nach Regeln geprüft
- Zahlung innerhalb der Freigabegrenze
- Kunde informiert, Akte geschlossen
Ohne manuellen Eingriff, Regulierung in Stunden statt Wochen
Fall mit Schadensteuerung
- Partner nach Qualität, Kosten und Verfügbarkeit ausgewählt
- Beauftragung und Status über die Orchestrierung
- Rechnung Position für Position geprüft
Wirkt vor allem auf den Schadenaufwand
Prüffall
- Agent bereitet Akte, Bewertung und offene Entscheidung vor
- Mensch mit passender Vollmacht entscheidet
- Fall läuft danach automatisch weiter
Menschliche Arbeitszeit dort, wo Urteilsvermögen gefragt ist
Beispielhafte Verteilung für eine Sach-Sparte. Heute werden bei vielen Versicherern 10 bis 30 Prozent der Standardschäden automatisiert bearbeitet; welche Anteile in Ihrem Bestand erreichbar sind, zeigt erst die Auswertung eigener Fälle.
Dass diese Schritte mit heutigen Sprachmodellen funktionieren, zeigen Beispiele aus dem deutschen Markt, die der Bitkom im März 2026 zusammengetragen hat. Der Versicherungsmakler MRH Trowe verarbeitet eingehende Briefpost mit Texterkennung und einem Sprachmodell: Die Bearbeitung eines Briefs dauert rund 180 Sekunden statt bis zu drei Tagen, die Erkennungsquote liegt bei rund 95 Prozent, und ein Brief kostet etwa 0,14 US-Dollar. Der Versicherungsdienstleister DOMCURA reguliert Schäden bis 3.500 Euro einschließlich Deckungsprüfung vollautomatisch, wenn die Unterlagen vollständig sind. Ein solcher Fall ist in rund zehn Minuten erledigt, und die Bearbeitungszeit insgesamt ist von sechs bis acht Wochen auf wenige Tage gesunken. Die Allianz setzt in Deutschland Agenten für die telefonische Schadenaufnahme, die Klassifikation eingehender Dokumente und die Datenextraktion ein.
Die Erstmeldung ist auch der richtige Ort für die Betrugserkennung. Der GDV schätzt, dass etwa jeder zehnte Schadenfall in der Schaden- und Unfallversicherung Auffälligkeiten zeigt, und beziffert den Schaden durch Versicherungsbetrug auf mehr als sechs Milliarden Euro im Jahr. Wird ein Hinweis erst nach der Zahlung erkannt, ist das Geld meist verloren. Für das Design gilt dabei: Ein Hinweis des Agenten ist kein Betrugsvorwurf. Er leitet den Fall an Spezialisten weiter, die ihn prüfen, und gegenüber dem Kunden bleibt die Kommunikation sachlich und neutral.
Dienstleistersteuerung: Der größte Hebel liegt im Schadenaufwand
Viele KI-Vorhaben in der Schadenbearbeitung werden mit eingesparter Bearbeitungszeit begründet. Wirtschaftlich größer ist in der Regel ein anderer Hebel: der Schadenaufwand selbst, also das, was der Versicherer an Werkstätten, Handwerker, Sanierer, Gutachter und Anwälte zahlt. Die deutschen Schaden- und Unfallversicherer haben 2025 nach Angaben des GDV rund 69 Milliarden Euro an Leistungen ausgezahlt. Ein Prozent weniger Schadenaufwand entspricht branchenweit also fast 700 Millionen Euro im Jahr.
Dienstleistersteuerung, in der Branche auch Schadensteuerung genannt, bedeutet, dass der Versicherer den Schaden über Partner aus seinem Netz beheben lässt, deren Preise und Qualität er kennt. In der Kfz-Versicherung sind das Partnerwerkstätten; der Schadendienstleister Innovation Group arbeitet nach eigenen Angaben in Deutschland mit rund 1.800 zertifizierten Werkstätten und steuert mehr als 400.000 Schäden im Jahr. In der Gebäudeversicherung sind es Handwerker, Leckageorter, Trocknungs- und Sanierungsbetriebe sowie Gutachter. Wie wirksam die Steuerung ist, zeigt die Steuerungsquote, also der Anteil der Schäden, die tatsächlich über das eigene Netz behoben werden.
Über die Steuerungsquote wird in den ersten Stunden nach der Meldung entschieden. Hat der Kunde bereits eine Werkstatt seiner Wahl beauftragt oder einen Anwalt eingeschaltet, lässt sich der Fall kaum noch steuern. Die Allianz weist darauf hin, dass Anwaltskosten Haftpflichtschäden bis 2.000 Euro um rund 15 Prozent verteuern. Verisk bezeichnet die erste Entscheidungsphase nach der Meldung als unterschätzten Hebel im Schadenmanagement. Je schneller die Erstmeldung den Fall einstuft und einen passenden Partner anbietet, desto höher ist die Steuerungsquote. Tabelle 1 zeigt, an welchen Stellen KI die Dienstleistersteuerung verändert.
| Baustein | Was der Agent übernimmt | Voraussetzung | Grenze |
|---|---|---|---|
| Frühe Steuerung | Bietet dem Kunden noch während der Erstmeldung einen passenden Partner und einen Termin an, im Gespräch, im Portal oder per Nachricht. | Die Partner und ihre freien Termine sind über eine Schnittstelle abrufbar. | In der Haftpflicht wählt der Geschädigte die Werkstatt selbst. Das Angebot muss ihm deshalb einen erkennbaren Vorteil bieten. |
| Auswahl des Partners | Wählt nach Qualität, Kosten, Verfügbarkeit und Entfernung aus statt nach einer festen Reihenfolge. | Qualitätsdaten je Partner: Nachbesserungen, Termintreue, Kosten je Fall und Kundenbewertung. | Ohne gepflegte Qualitätsdaten wählt der Agent faktisch nur nach dem Preis. |
| Beauftragung und Status | Beauftragt den Partner direkt aus der Orchestrierung. Termin, Befund und Kostenvoranschlag kommen als Ereignis zurück in den Fall. | Die Partner sind über ein Portal oder eine Schnittstelle digital angebunden. | Kleine Betriebe ohne digitale Anbindung bleiben ein manueller Kanal. |
| Rechnungsprüfung | Prüft jede Position gegen Auftrag, Kostenvoranschlag, Fotos und Vergleichswerte und markiert Abweichungen. | Vergleichswerte je Region und Gewerk sowie Regeln, welche Abweichung zulässig ist. | Abweichungen oberhalb der Schwelle prüft ein Mensch. Eine Kürzung braucht eine Begründung, die auch vor Gericht trägt. |
| Partner-Monitoring | Wertet laufend aus, wie die Partner arbeiten, und schlägt Änderungen am Netz und an den Auswahlregeln vor. | Kosten, Durchlaufzeit und Qualität werden je Fall und Partner erfasst. | Über Änderungen am Netz entscheidet die Schadensteuerung, nicht der Agent. |
Eigene Darstellung. Für die Rechnungsprüfung unterscheidet sich die Rechtslage in der Kfz-Versicherung zwischen Kasko und Haftpflicht, siehe den folgenden Absatz.
Für die Rechnungsprüfung in der Kfz-Kaskoversicherung hat der Bundesgerichtshof am 9. September 2026 eine wichtige Klarstellung getroffen (IV ZR 235/25). Nach dem Bericht des ADAC trägt in der Kasko der Versicherungsnehmer das sogenannte Werkstattrisiko: Unberechtigte Rechnungspositionen der Werkstatt muss der Kaskoversicherer nicht bezahlen. In der Haftpflicht gilt weiterhin das Gegenteil. In der Kasko gewinnt eine sorgfältige und begründete Prüfung jeder Position damit an Gewicht.
In der Gebäudeversicherung kommt der Mangel an Handwerkern hinzu. Gebäudeschäden dauern laut Verisk deshalb oft mehrere Monate von der Meldung bis zum Abschluss. Wer weiß, welcher Partner wann freie Kapazität hat, und Aufträge danach vergibt, verkürzt diese Zeit. Nach einem Unwetter entscheidet genau das darüber, ob die Schäden in Wochen oder erst in Monaten behoben sind.
Arbeitssteuerung: Menschen erhalten Entscheidungen statt ganzer Fälle
In den meisten Schadenabteilungen wird Arbeit heute über Postkörbe verteilt. Ein Fall landet im Korb eines Teams, wird nach Eingangsdatum oder Frist abgearbeitet und wandert bei jeder Rückfrage zurück in einen Korb. Wer ihn öffnet, muss sich zuerst in die ganze Akte einlesen, auch wenn nur eine einzige Entscheidung offen ist. Nach einer Studie des Schadendienstleisters Sedgwick verbringen Schadenbearbeiter rund 30 Prozent ihrer Zeit mit Verwaltungsarbeit von geringem Wert. Die Zahl stammt vor allem aus dem US-amerikanischen Markt; für Deutschland gibt es bisher keine vergleichbare Erhebung.
In der Schadenbearbeitung der Zukunft verteilt die Orchestrierung keine Fälle mehr, sondern Entscheidungen. Ein Agent bereitet den Fall vor und formuliert, was ein Mensch entscheiden muss, zum Beispiel ob bei einem Leitungswasserschaden eine Kulanz von 850 Euro gewährt wird oder ob ein Hinweis auf einen Vorschaden ernst zu nehmen ist. Die Entscheidung geht an die Person, deren Kompetenz, Vollmacht und Verfügbarkeit passen. Sie sieht die Bewertung des Agenten mit Begründung und Quellen, entscheidet und gibt den Fall zurück. Danach läuft er automatisch weiter. Eine menschliche Entscheidung führt also nicht dauerhaft aus der Automatisierung heraus.
Damit ändern sich drei Dinge. Erstens richtet sich die Reihenfolge der Bearbeitung nicht mehr nach dem Eingangsdatum, sondern nach Risiko, Wirkung für den Kunden und Fristen. Auch das Gesetz setzt hier einen Rahmen: Nach § 14 VVG kann der Versicherungsnehmer Abschlagszahlungen verlangen, wenn die Erhebungen einen Monat nach der Schadenmeldung noch nicht abgeschlossen sind. Zweitens werden erfahrene Kräfte gezielt für die Entscheidungen eingesetzt, die ihre Erfahrung brauchen, statt für Routineprüfungen. Wo jede vierte Person im Innendienst 56 Jahre oder älter ist, dient das auch der Sicherung von Wissen, denn jede begründete Entscheidung eines erfahrenen Bearbeiters kann später in Regeln und Evals einfließen. Drittens wird die Kapazitätsplanung einfacher. Bei Unwettern und Großschadenereignissen fangen die Agenten den Anstieg im Standardfall auf, und der Personalbedarf richtet sich nach der Zahl der Ausnahmen statt nach der Zahl der Meldungen.
Die Arbeitssteuerung ist zugleich der Ort, an dem das System dazulernt. Jede Übersteuerung, also jede Entscheidung, in der ein Mensch von der Empfehlung des Agenten abweicht, wird ausgewertet. Häufen sich Übersteuerungen bei einer bestimmten Schadenart, wird die zugehörige Regel angepasst, in einer Testumgebung gegen eigene Fälle geprüft und erst danach freigegeben. Ein Agent ändert dabei keine Regel selbst. Er schlägt Änderungen vor, und der Fachbereich entscheidet.
Was Aufsicht und Recht für die Schadenbearbeitung vorgeben
Nach der europäischen KI-Verordnung gehört die Schadenbearbeitung nicht zu den Hochrisiko-Anwendungen. Als hochriskant gelten in der Versicherung nur die Risikobewertung und Preisgestaltung für natürliche Personen in der Lebens- und Krankenversicherung, und deren Pflichten gelten nach der Verschiebung durch den sogenannten Digital Omnibus erst ab dem 2. Dezember 2027. Seit Ende Juli 2026 ist die BaFin nach dem deutschen Durchführungsgesetz zur KI-Verordnung (KI-MIG) für die Marktüberwachung von KI bei Versicherern zuständig. Sie prüft zunächst Transparenz, verbotene Praktiken und die KI-Kompetenz der Beschäftigten.
Für den Betrieb ist die Orientierungshilfe der BaFin zu IKT-Risiken beim Einsatz von KI vom Dezember 2025 maßgeblich. Sie nennt die automatische Auszahlung von Kleinschäden ausdrücklich als Anwendungsfall im Schadenmanagement, stützt sich auf die Anforderungen der DORA und empfiehlt für kritische Ergebnisse eine menschliche Prüfung. KI, die in kritische oder wichtige Funktionen eingebunden ist, braucht stärkere Kontrollen. Hinzu kommen die bereits beschriebenen Vorgaben des § 37 BDSG zu automatisierten Entscheidungen.
Für die Architektur folgt daraus dreierlei. Jede Entscheidung eines Agenten wird mit Begründung, verwendeten Daten und Modellversion protokolliert. Freigabegrenzen und Übergaben an Menschen sind als Regeln dokumentiert. Und jede Änderung an einem Agenten wird vor der Freigabe gegen eigene Fälle getestet. Die Allianz beschreibt für ihre Agenten genau diese Protokollierung jeder Entscheidung mit Begründung und Datenquellen.
In welcher Reihenfolge Sie vorgehen können
- 01Eine Schadenstrecke auswählen. Geeignet ist eine Sparte mit hohem Volumen und überschaubarer Komplexität, etwa Kfz-Glas, Tierkranken oder Fahrraddiebstahl in der Hausratversicherung. Legen Sie Zielwerte für Dunkelverarbeitungsquote, Durchlaufzeit, Schadenaufwand und Kosten je Fall fest.
- 02Den Ablauf neu entwerfen. Gehen Sie den Fall von der Meldung bis zur Zahlung durch und legen Sie für jeden Schritt fest, ob eine Regel, ein Agent oder ein Mensch ihn ausführt und an welcher Grenze übergeben wird.
- 03Mit der Erstmeldung beginnen. Extraktion, Klassifikation und Routing liefern die Daten, ohne die keiner der folgenden Schritte funktioniert, und zeigen schnell, welcher Anteil der Fälle für die Dunkelverarbeitung infrage kommt.
- 04Orchestrierung und Regeln neben das Kernsystem stellen. Das Kernsystem bleibt führend. Die Regeln liegen in Entscheidungstabellen, die der Fachbereich pflegt, und jede Entscheidung wird protokolliert.
- 05Die Dienstleister anbinden. Auswahl, Beauftragung und Rechnungsprüfung laufen aus der Orchestrierung. Damit wird die Wirkung auf den Schadenaufwand messbar.
- 06Die Arbeitssteuerung umstellen und aus Ausnahmen lernen. Menschen erhalten Entscheidungen statt ganzer Fälle, Übersteuerungen werden ausgewertet, und Regeln werden nach einem Test mit eigenen Fällen angepasst. Danach folgt die nächste Schadenstrecke auf derselben Grundlage.
Die erste Schadenstrecke ist die aufwendigste, weil dabei Orchestrierung, Datenanbindung, Protokollierung und Freigabeprozesse entstehen. Jede weitere Strecke nutzt diese Grundlagen. Viele Prozessbausteine, etwa Deckungsprüfung, Rechnungsprüfung oder Betrugshinweise, lassen sich mit angepassten Regeln in anderen Sparten wiederverwenden, sodass jede weitere Strecke schneller in Betrieb geht als die erste.
Wie sähe Ihre Schadenstrecke aus, wenn Sie sie heute neu aufbauen?
Wenn Sie diese Frage an einer konkreten Sparte durchgehen möchten: In einer 45-minütigen Working Session betrachten wir gemeinsam den heutigen Ablauf von der Meldung bis zur Zahlung, die größten Hebel bei Dunkelverarbeitung und Schadenaufwand und einen sinnvollen ersten Schritt.
Working Session vereinbaren- GDV über AUTOHAUS, 02.11.2026: Autoreparaturen werden erneut teurer, Kfz-Versicherer erwarten 2026 nur ein knappes Plus.
- GDV, 04.02.2026: Jahreszahlen der Versicherungswirtschaft 2025 (Schaden- und Unfallversicherung).
- Wohnungswirtschaft heute: Leitungswasserschäden, GDV-Zahlen von der VdS-Fachtagung am 10.09.2026.
- Arbeitgeberverband der Versicherungsunternehmen (AGV): Sozialstatistische Daten 2025, Juni 2026.
- Versicherungsforen Leipzig, Doppelbefragung von Versicherern und Kunden zum Schadenmanagement, Frühjahr 2026 (über experten.de, 14.04.2026).
- BCG Platinion, 25.06.2026: Closing the 5 billion euro automation gap.
- Capgemini, 05.05.2026: World Property and Casualty Insurance Report 2026.
- Guidewire, 03.08.2026: Qusar Release mit Agentic Framework und Agentic FNOL.
- Duck Creek, 28.09.2026: Agentic FNOL.
- experten.de, 12.08.2026: adesso übernimmt omni:us.
- Anthropic: Building effective agents (Dezember 2024).
- Allianz, 03.11.2025: Project Nemo, agentische Schadenbearbeitung in Australien.
- Allianz, 18.03.2026: Verantwortungsvoller KI-Einsatz bei der Allianz.
- Allianz, 09.01.2026: Allianz und Anthropic schließen globale Partnerschaft.
- Bitkom, März 2026: Beyond the Pilot. Künstliche Intelligenz in der Versicherungswirtschaft (Fallbeispiele MRH Trowe, DOMCURA, Allianz Deutschland).
- AUTOHAUS, 02.11.2026: Versicherer und Vermittler einigen sich auf Mindestinformationen für die Schadenregulierung.
- GDV: Versicherungsbetrug (Schätzung von mehr als sechs Milliarden Euro aus dem Jahr 2024).
- vision mobility, 12.10.2026: Innovation Group übernimmt Schadenabwicklung (Kennzahlen zum Werkstattnetz).
- Allianz, 29.09.2026: Wer zuerst mit dem Versicherer spricht, spart Zeit und Geld.
- Verisk, 22.07.2026: Der unterschätzte Hebel im Schadenmanagement.
- Verisk, 04.11.2025: Langwierige Prozesse, Extremwetter, hohe Fallzahlen.
- ADAC: BGH-Urteil vom 09.09.2026 zum Werkstattrisiko in der Kaskoversicherung (IV ZR 235/25).
- Risk & Insurance, 09.04.2026: Sedgwick-Studie zum KI-Einsatz in der Sachschadenbearbeitung.
- § 14 VVG (Fälligkeit der Geldleistung) und § 37 BDSG (Automatisierte Entscheidungen im Einzelfall).
- National Law Review, 31.07.2026: Digital Omnibus zur KI-Verordnung tritt in Kraft (Verordnung (EU) 2026/1744).
- BaFin, 29.07.2026: Interview zum KI-Marktüberwachungsgesetz (KI-MIG).
- BaFin, 18.12.2025: Orientierungshilfe zu IKT-Risiken beim Einsatz von KI.